Cómo Disputar un Error en Tu Informe de Crédito (Guía en Español)
Introducción: Por qué es crucial disputar errores
Disputar un error puede sonar complicado, pero en realidad es un proceso claro que puedes manejar tú mismo. No necesitas pagar a una empresa para que lo haga por ti. Esta guía te explicará paso a paso cómo identificar errores, reunir evidencia y presentar una disputa ante las agencias de crédito.
Recuerda: esta información es solo para fines educativos y no constituye asesoramiento financiero profesional. Si tu situación es compleja, considera consultar con un abogado especializado en crédito.
¿Qué tipos de errores puedes encontrar en tu informe de crédito?
Los errores en los informes de crédito son más comunes de lo que piensas. Algunos son simples equivocaciones, otros pueden ser señales de fraude. Conocer los tipos de errores te ayudará a identificarlos rápidamente.
Errores de información personal
Estos incluyen nombres mal escritos, direcciones incorrectas, números de Seguro Social equivocados o fechas de nacimiento erróneas. Aunque parecen menores, pueden mezclar tu historial con el de otra persona.
Por ejemplo, si tu nombre aparece como "Juan Pérez" pero tu nombre real es "Juan Pérez García", la discrepancia puede causar que cuentas de otro Juan Pérez aparezcan en tu informe. Esto puede afectar tu puntaje si esas cuentas tienen pagos atrasados.
Errores en cuentas
Son los más comunes: cuentas que no te pertenecen, estados de cuenta incorrectos (por ejemplo, mostrar un pago atrasado cuando pagaste a tiempo), saldos incorrectos o límites de crédito mal reportados. También pueden aparecer cuentas cerradas que aún figuran como abiertas.
Imagina que cerraste una tarjeta de crédito hace dos años, pero tu informe aún la muestra como abierta con un saldo de cero. Esto no es dañino, pero puede confundir a los prestamistas. Un error más grave sería un pago atrasado que nunca ocurrió.
Errores de fraude
Si alguien ha usado tu identidad para abrir cuentas, esas cuentas fraudulentas aparecerán en tu informe. Disputarlas es urgente para evitar daños mayores.
Por ejemplo, podrías ver una tarjeta de crédito de una tienda que nunca visitaste. Esto indica que alguien usó tu nombre y número de Seguro Social. Debes actuar rápido para evitar que el fraude crezca.
Errores de información negativa obsoleta
La mayoría de la información negativa, como pagos atrasados o cuentas en cobranza, solo puede permanecer en tu informe por 7 años (10 años para bancarrotas). Si ves información más antigua, puedes disputarla.
Por ejemplo, si tienes una cuenta de cobranza de 2015, debería haber desaparecido en 2022. Si aún aparece en 2025, es un error que debes disputar. La ley te protege contra información desactualizada.
¿Cómo obtener tu informe de crédito gratis?
Antes de disputar, necesitas tener una copia de tu informe. Por ley, tienes derecho a un informe gratuito de cada una de las tres agencias de crédito (Equifax, Experian y TransUnion) cada 12 meses.
La única fuente oficial autorizada es AnnualCreditReport.com. También puedes llamar al 1-877-322-8228 o llenar una solicitud por correo. Evita otros sitios que pidan tu tarjeta de crédito; muchos son estafas.
Recomendamos solicitar un informe de una agencia diferente cada cuatro meses. Así puedes monitorear tu crédito durante todo el año sin costo.
¿Qué hacer si no puedes acceder a tu informe en línea?
Si no tienes acceso a internet, puedes solicitar tu informe por teléfono o correo. Llama al 1-877-322-8228 y sigue las instrucciones. Para correo, descarga el formulario de solicitud de AnnualCreditReport.com y envíalo a Annual Credit Report Request Service, P.O.
Box 105281, Atlanta, GA 30348-5281.
Asegúrate de incluir tu nombre completo, dirección actual y anterior (si aplica), número de Seguro Social y fecha de nacimiento. Recibirás tu informe por correo en unas semanas.
¿Cómo leer tu informe de crédito?
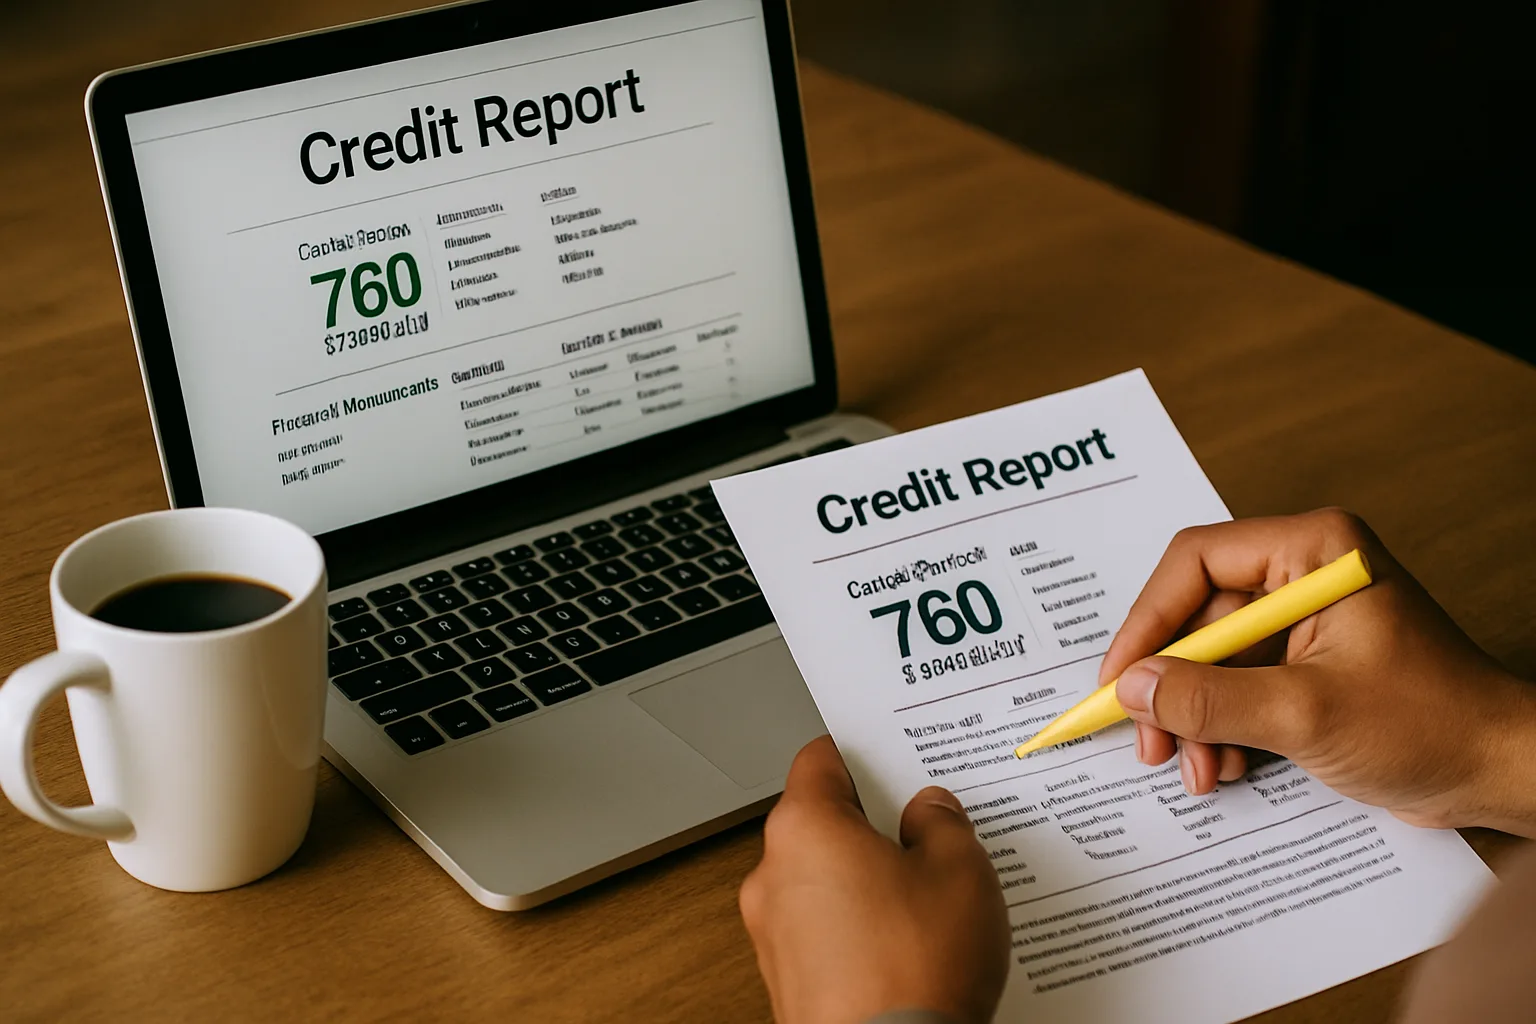
Saber cómo leer tu informe de crédito es esencial para detectar errores. Cada informe tiene secciones: información personal, cuentas de crédito (tarjetas, préstamos, hipotecas), consultas (quién ha visto tu informe) y registros públicos (embargos, bancarrotas).
Revisa cada cuenta: ¿el saldo es correcto? ¿El límite de crédito? ¿El historial de pagos? Si ves algo que no coincide con tus registros, es un posible error.
Sección de información personal
Esta sección incluye tu nombre, dirección, empleador y número de Seguro Social. Verifica que cada dato sea exacto. Un error aquí puede indicar que tu información se mezcló con la de otra persona.
Por ejemplo, si ves una dirección en un estado donde nunca viviste, es una señal de alerta. Esto podría significar que alguien usó tu identidad para abrir cuentas en esa ubicación.
Sección de cuentas de crédito
Aquí verás todas tus cuentas abiertas y cerradas. Revisa el tipo de cuenta (tarjeta de crédito, préstamo, hipoteca), la fecha de apertura, el límite de crédito, el saldo actual y el historial de pagos. Cualquier discrepancia debe ser disputada.
Por ejemplo, si tu tarjeta de crédito tiene un límite de $5,000 pero el informe muestra $3,000, esto puede afectar tu utilización de crédito. La utilización es un factor clave en tu puntaje, así que corregir este error puede mejorarlo.
Sección de consultas
Las consultas muestran quién ha solicitado tu informe de crédito. Las consultas suaves (como las que haces tú mismo) no afectan tu puntaje. Las consultas duras (de prestamistas) pueden reducirlo temporalmente.
Si ves una consulta dura de un prestamista que no contactaste, podría ser fraude. Disputa esta consulta para proteger tu crédito. Las consultas no autorizadas son un signo de robo de identidad.
Paso a paso: cómo disputar un error en tu informe de crédito
Aquí tienes el proceso completo, desde que identificas el error hasta que recibes la resolución.
Paso 1: Reúne evidencia
Antes de disputar, junta documentos que respalden tu reclamo. Por ejemplo:
- Estados de cuenta bancarios o de tarjetas de crédito que muestren pagos a tiempo
- Cartas de cancelación de cuentas
- Identificación oficial si el error es de información personal
- Cualquier otro documento que pruebe que la información es incorrecta
Nunca envíes originales; solo copias. Guarda una carpeta con todo para tu récord.
Paso 2: Presenta la disputa en línea o por correo
Puedes disputar directamente con la agencia de crédito que tiene el error. La forma más rápida es en línea a través de sus portales:
- Equifax: www.equifax.com/personal/credit-report-services/credit-dispute/
- Experian: www.experian.com/disputes/main.html
- TransUnion: www.transunion.com/credit-disputes/dispute-your-credit
También puedes enviar una carta por correo certificado. Incluye tu nombre completo, dirección, número de Seguro Social (solo los últimos 4 dígitos si prefieres), identifica claramente el error y explica por qué es incorrecto, adjunta copias de la evidencia y solicita la corrección o eliminación.
Direcciones para disputas por correo:
- Equifax: P.O. Box 740256, Atlanta, GA 30374
- Experian: P.O. Box 4500, Allen, TX 75013
- TransUnion: P.O. Box 2000, Chester, PA 19016
Paso 3: Espera la investigación
Por ley, las agencias de crédito deben investigar tu disputa dentro de 30 días (45 días si proporcionas información adicional después de la disputa inicial). Ellos contactarán al acreedor que reportó la información y verificarán si es correcta.
Durante la investigación, el elemento en disputa puede marcarse como "en disputa" en tu informe, lo que significa que no afectará tu puntaje crediticio temporalmente.
Paso 4: Revisa los resultados
La agencia te enviará los resultados por escrito. Si el error se corrige, te enviarán un informe de crédito actualizado gratis. Si la disputa es rechazada, te explicarán por qué y puedes agregar una declaración de 100 palabras a tu informe explicando tu versión.
¿Qué haces si la disputa es rechazada?
No te desanimes. Si la agencia de crédito no corrige el error, tienes opciones:
- Solicita que agreguen una declaración de disputa a tu informe (hasta 100 palabras). Los futuros acreedores la verán.
- Vuelve a disputar con nueva evidencia. A veces una segunda vuelta con más documentos funciona.
- Presenta una queja ante la Oficina de Protección Financiera del Consumidor (CFPB) en consumerfinance.gov/complaint. La CFPB investigará y puede presionar a la agencia.
- Considera contactar a un abogado especializado en crédito si el error te está causando daños financieros significativos.
¿Cómo escribir una declaración de disputa efectiva?
Si decides agregar una declaración de 100 palabras, sé claro y conciso. Explica el error, por qué es incorrecto y qué evidencia tienes. No incluyas emociones ni acusaciones; solo hechos.
Por ejemplo: "La cuenta #123456 de XYZ Bank muestra un pago atrasado en enero de 2023. Adjunto un estado de cuenta que prueba que pagué a tiempo. Solicito que esta información sea eliminada de mi informe." Esto ayuda a los prestamistas a entender tu versión.
¿Debes disputar también con el acreedor?
Sí, en muchos casos es recomendable. Si el error proviene de un acreedor (por ejemplo, un banco que reportó un pago atrasado incorrectamente), puedes contactarlos directamente. Ellos pueden corregir el error con la agencia de crédito más rápido.
Envía una carta al acreedor explicando el error, con copias de tu evidencia. Pídeles que investiguen y que notifiquen a las agencias de crédito sobre la corrección. Guarda copias de toda la correspondencia.
¿Qué información incluir en la carta al acreedor?
Incluye tu nombre completo, dirección, número de cuenta, una descripción clara del error y copias de los documentos que lo respaldan. Solicita que corrijan el error y que envíen la corrección a las tres agencias de crédito.
Por ejemplo: "Estimado Departamento de Servicio al Cliente: Mi cuenta #789012 muestra un pago atrasado en marzo de 2023. Adjunto un comprobante de pago que demuestra que pagué a tiempo. Por favor, investiguen y corrijan este error, y notifiquen a Equifax, Experian y TransUnion." Esto acelera el proceso.
¿Cuánto tiempo tarda el proceso?
La investigación de la agencia de crédito toma hasta 30 días. Si el error se corrige, el informe actualizado suele estar disponible en unos días más. En total, el proceso puede durar de 2 a 6 semanas, dependiendo de la complejidad y si necesitas escalar el caso.
Para errores simples (como una dirección incorrecta), la corrección puede ser casi inmediata. Para errores más complejos (como una cuenta fraudulenta), puede tomar más tiempo.
Factores que pueden retrasar la disputa
Si envías información adicional después de la disputa inicial, la agencia tiene 45 días para investigar. También, si el acreedor no responde rápido, la investigación puede demorar. Mantén un registro de todas las fechas y comunicaciones.
Por ejemplo, si disputas en línea y luego envías documentos por correo, la agencia puede necesitar tiempo para vincularlos. Para evitar retrasos, envía toda la evidencia junto con tu disputa inicial.
¿Disputar afecta tu puntaje crediticio?
Disputar un error no daña tu puntaje. De hecho, si el error se corrige, tu puntaje puede mejorar. Durante la investigación, el elemento en disputa no se considera para tu puntaje, así que no hay riesgo.
Sin embargo, si disputas información correcta pensando que es un error, no pasará nada malo: la agencia verificará y mantendrá la información. No hay penalización por disputar de buena fe.
¿Qué pasa si el error es grave?
Si el error es grave, como una cuenta fraudulenta, tu puntaje puede aumentar significativamente después de la corrección. Por ejemplo, eliminar una cuenta de cobranza incorrecta puede subir tu puntaje 50 puntos o más. Esto mejora tus oportunidades de obtener préstamos con mejores tasas.
Monitorea tu puntaje después de la corrección usando servicios gratuitos como Credit Karma o tu banco. Verás el impacto positivo en unas semanas.
¿Puedes disputar errores en los tres informes a la vez?
Sí, y es recomendable si el error aparece en más de un informe. Cada agencia maneja su propia disputa, así que debes presentar una por separado con Equifax, Experian y TransUnion. Puedes hacerlo en línea individualmente o usar servicios de disputa múltiple, pero hacerlo tú mismo es gratis y directo.
¿Cómo saber si el error está en múltiples informes?
Solicita tus informes de las tres agencias y compáralos. Si el mismo error aparece en dos o tres, disputa con cada una. Por ejemplo, si un pago atrasado incorrecto está en Equifax y Experian, envía disputas separadas a ambas.
Usa la misma evidencia para cada disputa, pero asegúrate de personalizar cada carta o formulario. Esto asegura que cada agencia investigue correctamente.
Errores comunes al disputar y cómo evitarlos
- No incluir suficiente evidencia: Asegúrate de adjuntar documentos que respalden claramente tu reclamo.
- Disputar información correcta: Revisa bien antes de disputar. Si no estás seguro, verifica con el acreedor primero.
- No hacer seguimiento: Guarda los números de confirmación de tus disputas en línea y anota las fechas. Si no recibes respuesta en 30 días, contacta a la agencia.
- Usar servicios de reparación de crédito con tarifas: Puedes hacerlo tú mismo gratis. Ten cuidado con empresas que prometen resultados rápidos; muchas son estafas.
¿Cómo evitar estafas de reparación de crédito?
Nunca pagues por adelantado por servicios de reparación de crédito. Las empresas legítimas solo cobran después de completar el trabajo. Además, verifica que estén registradas en tu estado y consulta reseñas en línea.
Si una empresa te promete eliminar información correcta de tu informe, es una estafa. Nadie puede hacer eso legalmente. Siempre puedes disputar tú mismo sin costo.
¿Cómo disputar cuentas de cobranza (collections)?
Las cuentas en cobranza son especialmente dañinas para tu crédito. Si ves una cuenta de cobranza que no te pertenece o que ya pagaste, debes disputarla. El proceso es similar: reúne evidencia de pago o de que la deuda no es tuya, y presenta la disputa.
Para más detalles, consulta nuestra guía sobre how to remove collections from credit report.
Ten en cuenta que incluso si pagas una cobranza, puede permanecer en tu informe por 7 años desde la fecha del primer incumplimiento. Pero si el cobro es incorrecto, puedes eliminarlo.
¿Qué hacer si la cobranza es de una deuda que ya pagaste?
Si pagaste la deuda original pero la cobranza aún aparece, disputa con evidencia de pago. Por ejemplo, si pagaste una factura médica en 2020 pero una agencia de cobranza la reporta en 2023, envía el recibo de pago. La agencia debe eliminar la cuenta si no pueden verificar la deuda.
También puedes contactar al acreedor original para que confirme el pago. Esto acelera la eliminación de la cobranza de tu informe.
¿Qué dice la ley sobre tus derechos?
La Ley de Informe Justo de Crédito (FCRA, por sus siglas en inglés) es la ley federal que protege tus derechos. Exige que las agencias de crédito mantengan información precisa y que investiguen tus disputas. También tienes derecho a un informe gratuito cada 12 meses y a que se elimine información incorrecta o desactualizada.
Si una agencia de crédito no corrige un error después de una disputa válida, puedes demandar por daños. La CFPB también acepta quejas y puede imponer multas.
¿Qué son los daños legales bajo la FCRA?
Si una agencia viola la FCRA, puedes demandar por daños reales (como pérdida de oportunidades de crédito) y daños punitivos. Por ejemplo, si te negaron un préstamo debido a un error que no corrigieron, puedes reclamar compensación.
Consulta con un abogado especializado en crédito si crees que tus derechos fueron violados. La mayoría ofrece consultas gratuitas para evaluar tu caso.
Consejos para mantener tu informe de crédito limpio
- Revisa tu informe al menos una vez al año. Usa AnnualCreditReport.com.
- Configura alertas de crédito gratuitas con servicios como Credit Karma o con tu banco.
- Paga tus cuentas a tiempo. El historial de pagos es el factor más importante en tu puntaje.
- Mantén bajos tus saldos de tarjetas de crédito (idealmente menos del 30% del límite).
- No cierres cuentas viejas; la antigüedad de tu crédito ayuda a tu puntaje.
¿Cómo configurar alertas de crédito?
Muchos bancos y servicios gratuitos ofrecen alertas cuando hay cambios en tu informe. Por ejemplo, puedes recibir un correo electrónico si se abre una nueva cuenta a tu nombre. Esto te ayuda a detectar fraudes rápidamente.
Regístrate en servicios como Credit Karma, Experian Boost o tu banco. Estas alertas son gratuitas y te mantienen informado sin esfuerzo.
Preguntas frecuentes
¿Puedo disputar un error si no tengo una cuenta en línea?
Sí, puedes disputar por correo. Usa las direcciones que proporcionamos arriba. Incluye toda la información necesaria y copias de los documentos.
¿Qué hago si la agencia de crédito no responde en 30 días?
Si no recibes respuesta, la ley considera que la disputa es válida y la agencia debe eliminar la información. Puedes contactar a la CFPB para presentar una queja.
¿Disputar un error cuesta dinero?
No, disputar un error en tu informe de crédito es completamente gratis. No necesitas pagar a nadie para que lo haga por ti.
¿Puedo disputar un error en el informe de crédito de mi cónyuge?
Solo puedes disputar errores en tu propio informe. Si tu cónyuge tiene un error, él o ella debe presentar la disputa.
¿Los errores pequeños realmente importan?
Sí, incluso un error pequeño como una dirección incorrecta puede causar problemas si mezcla tu información con la de otra persona. Además, los errores en cuentas pueden afectar tu puntaje significativamente.
Key takeaways
- Revisa tu informe de crédito al menos una vez al año en AnnualCreditReport.com.
- Documenta cualquier error con evidencia sólida antes de disputar.
- Presenta tu disputa en línea o por correo certificado con la agencia de crédito correspondiente.
- La agencia tiene 30 días para investigar; si no lo hace, el error debe eliminarse.
- Si la disputa es rechazada, puedes agregar una declaración o quejarte ante la CFPB.
- No pagues por servicios de reparación de crédito; puedes hacerlo tú mismo gratis.
Frequently asked questions
¿Cuánto tiempo tengo para disputar un error en mi informe de crédito?
¿Puedo disputar un error si ya pagué la deuda?
¿Qué pasa si la agencia de crédito determina que el error no es error?
¿Disputar un error afecta mi puntaje de crédito?
¿Necesito un abogado para disputar un error en mi informe de crédito?
This article is for general informational purposes only and does not constitute financial, legal or credit-repair advice. Always consult a qualified financial advisor or credit counselor about your specific circumstances.

Written & reviewed by
Can OTUEditor
Can OTU is the editor of this site, curating and reviewing every guide for accuracy and clarity.
View all guides →